2026. 10. 28. 10:29ㆍSAP CO/CATEGORY 2: 모듈 통합 (Integration)
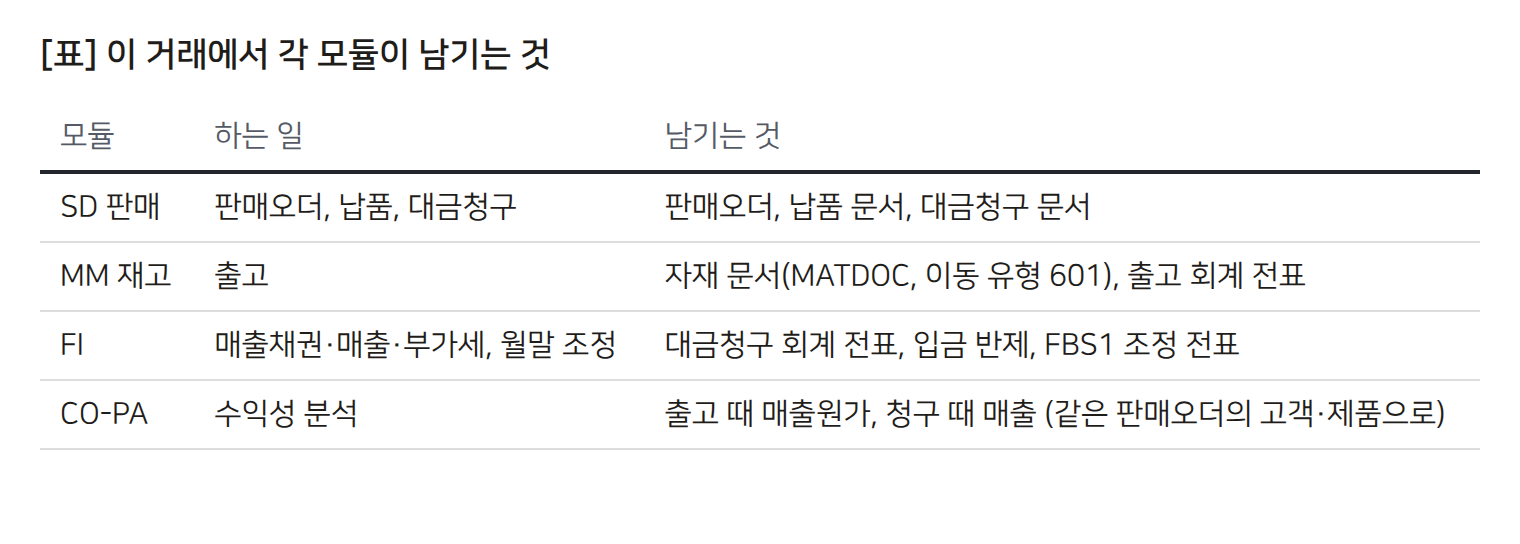
SAP에서 판매 한 건의 매출원가는 출고(PGI, Post Goods Issue) 때, 매출은 대금청구(Billing) 때 따로 전표로 잡힙니다.
두 날짜가 다른 달에 걸리면 어떻게 될까요?
결론부터 말하면 출고한 달에는 매출 없이 매출원가만 잡혀 손해를 본 것처럼 보이고, 청구한 달에는 원가 없는 매출만 잡혀 이익이 부풀어 보입니다. 두 달을 합하면 맞지만 월별 손익과 고객별 수익성은 틀어집니다. 회계 기준은 청구서 날짜가 아니라 물건을 넘긴 시점에 매출을 인식하라고 하므로, 월말에 "출고됐는데 청구 안 된 건"을 찾아 그 달 안에 청구하거나 미청구 매출을 잡아 맞춰야 합니다.
이 글에서는 가상 기업의 판매 한 건으로 전표 흐름과 월말 처리를 따라가 봅니다. 화면과 테이블은 S/4HANA 기준입니다.
매출원가와 매출은 다른 전표에서 생깁니다
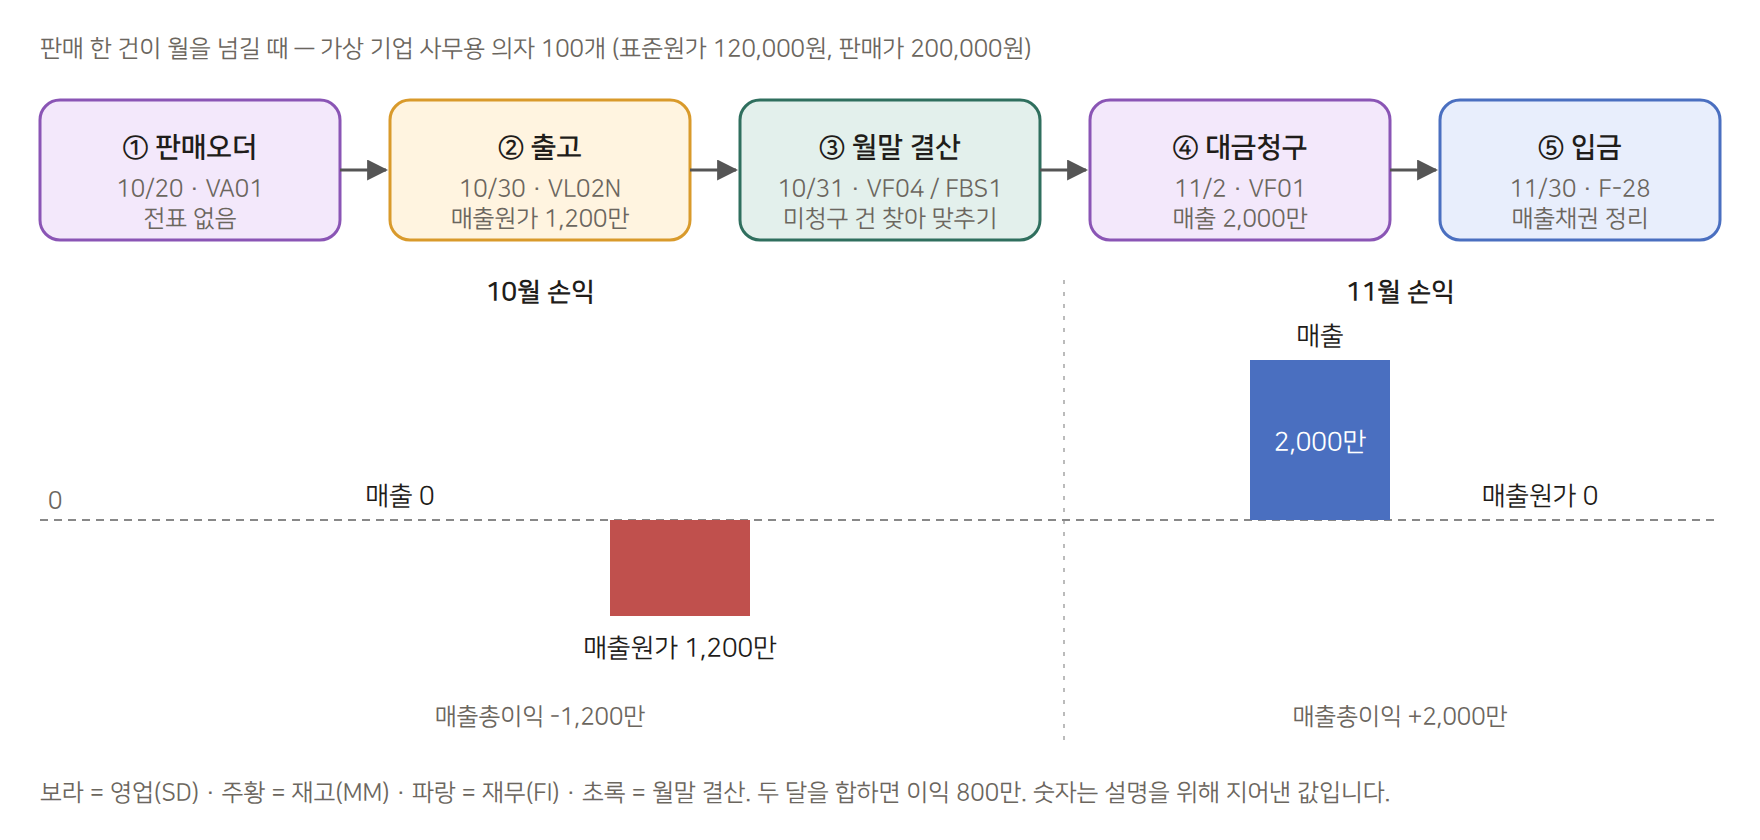
판매는 보통 주문 → 출고 → 대금청구 → 입금 순서로 흘러갑니다. 판매오더(VA01)는 약속이라서 회계 전표가 생기지 않습니다. 지난 글에서 본 구매오더와 같습니다.
출고(VL02N에서 출고 전기)는 창고에서 물건이 나가는 일입니다. 재고가 줄어드니 재고 금액도 줄여야 하고, 그 상대 계정이 매출원가입니다. 이 전표는 물류(MM 재고) 쪽에서 만들어집니다.
대금청구(VF01)는 고객에게 얼마를 받을지 확정하는 일입니다. 여기서 매출채권과 매출, 부가세가 잡힙니다. 이 전표는 영업(SD) 쪽 가격 결정 결과로 만들어집니다.
원가는 재고에서, 매출은 가격에서 나오기 때문에 두 전표는 서로 다른 시점에 따로 생깁니다. 같은 날 처리하면 티가 나지 않지만, 날짜가 벌어지면 손익이 갈라집니다.
숫자로 따라가기
예시로 제품을 표준원가 120,000원/개로 관리한다고 가정하겠습니다. 고객사와 제품 100개를 개당 200,000원에 판매하기로 하고, 10월 30일에 출고했습니다. 대금청구는 11월 2일에 했습니다. 숫자는 설명을 위해 지어낸 값입니다.
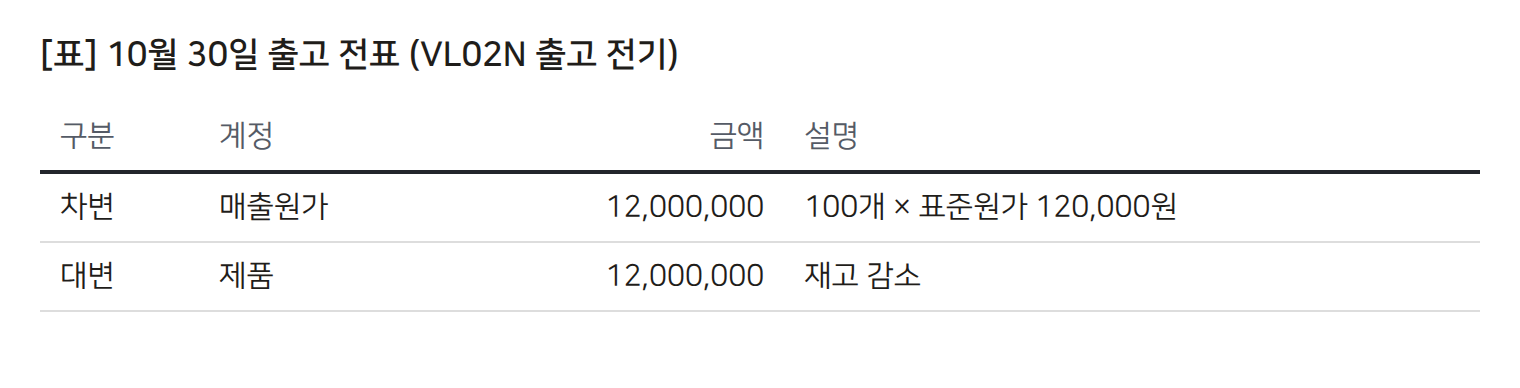
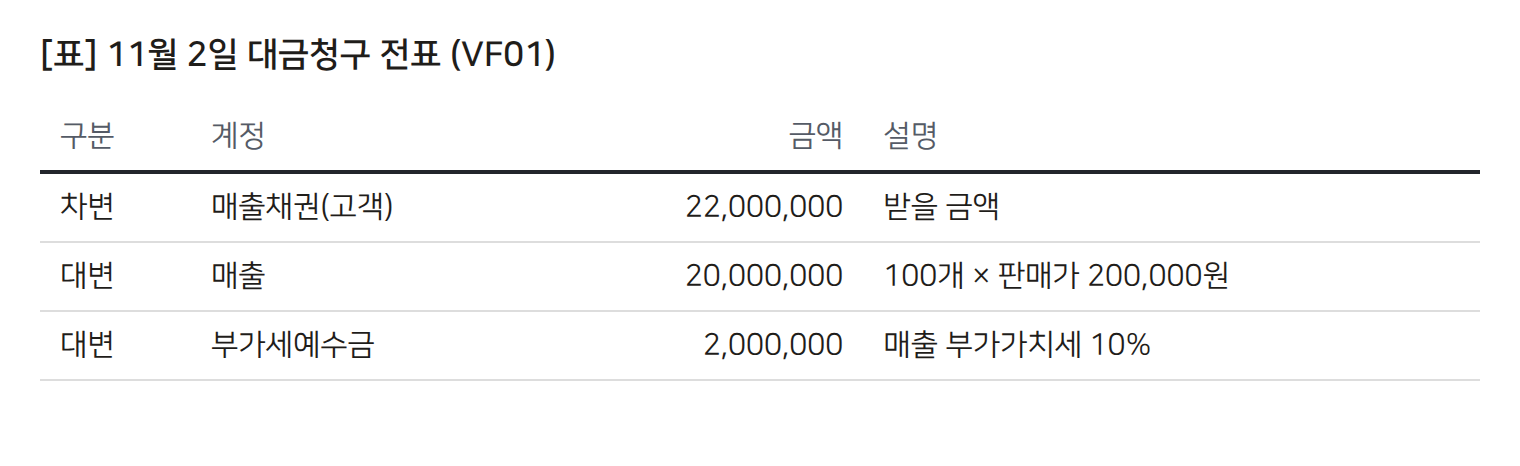
매출원가 계정은 재고 계정 결정(OBYC), 매출 계정은 영업 계정 결정(VKOA)에서 정해집니다.
다른 달에 잡히면 손익이 갈립니다
이 판매 한 건만 놓고 월별 손익을 보면 아래와 같습니다.
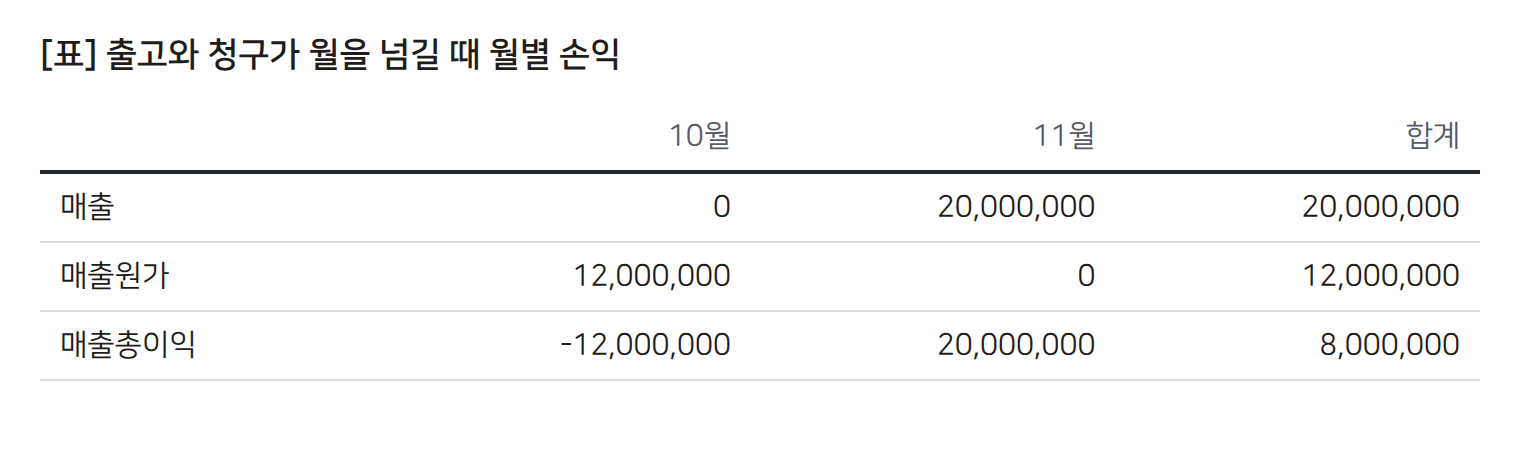
두 달을 합하면 이익 8,000,000원으로 맞습니다. 하지만 10월만 보면 의자를 팔고 손해를 본 것처럼 보이고, 11월은 원가 없는 매출이 됩니다. 수익성 분석(CO-PA)도 같습니다. 출고 전표의 매출원가는 판매오더의 고객·제품 정보를 달고 10월에 들어가므로, 10월 고객별 수익성 보고서에서 이 고객은 적자로 보입니다.
회계 기준은 무엇을 요구할까요?
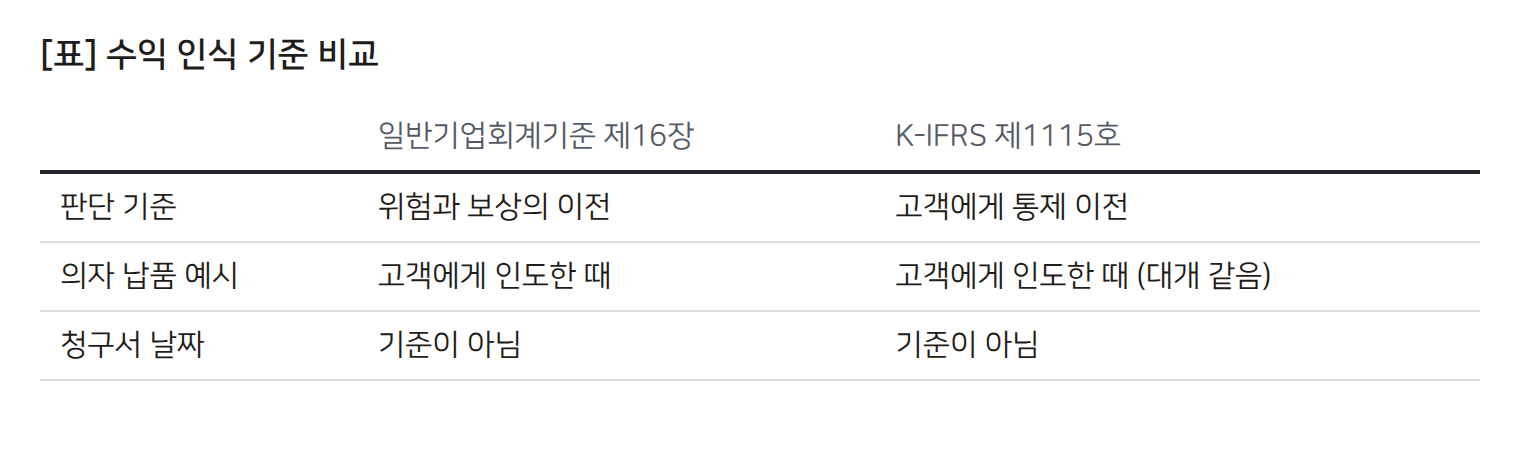
K-IFRS 제1115호는 고객이 재화를 통제하게 된 때 수익을 인식하고, 일반기업회계기준 제16장은 재화의 소유에 따른 유의적인 위험과 보상이 구매자에게 넘어간 때 수익을 인식합니다. 의자를 고객 창고에 내려놓는 판매라면 두 기준 모두 대개 인도한 날이 기준입니다. 송장(세금계산서)을 언제 끊었는지는 기준이 아닙니다.
월말에 맞추는 방법
가장 좋은 것은 청구를 미루지 않는 것입니다. 청구 대상 목록(VF04)을 매일 또는 월말 마감 전에 돌려 출고된 건을 모두 청구합니다. 청구일(FKDAT)이 전기일이 되므로, 11월 초에 처리하더라도 10월 기간이 열려 있으면 청구일을 10월 31일로 넣어 10월에 전기할 수 있습니다. 월합계 세금계산서를 쓰는 회사에서 흔한 방식입니다.
부가가치세법 제34조 제3항은 거래처별로 한 달 공급가액을 합해 그 달 말일을 작성 연월일로 하는 세금계산서를 다음 달 10일까지 발급할 수 있게 합니다. 10월 출고분을 11월 초에 청구하면서 청구일을 10월 31일로 넣는 처리가 이 규정과 맞물립니다.
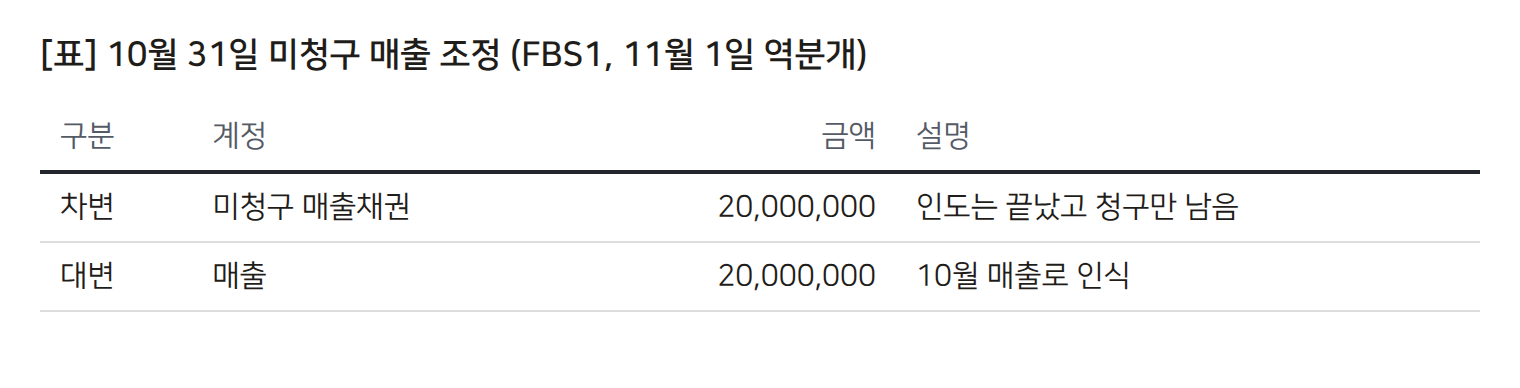
그래도 청구가 다음 달로 넘어가면, 월말에 미청구 매출을 수기로 잡고 다음 달 1일에 되돌립니다(FBS1 발생·이연 전표).
다른 방법도 있습니다. 도착지 인도 조건으로 10월 30일에 출고했는데 고객이 11월 3일에 받았다면, 10월 말에 의자는 아직 회사 것입니다. 그런데 SAP은 출고하는 순간 재고를 줄이고 매출원가를 잡았습니다. 이때는 월말에 매출원가를 운송 중 재고로 되돌리는 조정이 필요합니다.
정리
- 판매 한 건의 매출원가는 출고 때, 매출은 대금청구 때 따로 잡힙니다.
- 출고에서 매출원가와 재고 감소, 대금청구에서 매출채권·매출·부가세입니다.
- 출고와 청구가 같은 달이면 문제가 없지만, 월이 갈리면 한 달은 원가만, 다음 달은 매출만 남아 손익과 수익성 분석이 왜곡됩니다.
- 회계 기준은 청구서 날짜가 아니라 인도(통제 이전) 시점을 봅니다. 청구 대상 목록 VF04로 월말 전에 청구하고, 남으면 미청구 매출을 잡거나 운송 중 재고로 되돌립니다.
참고 자료
- · SAP Learning, "Executing the Shipping Process" — https://learning.sap.com/courses/executing-basic-erp-processes-with-sap-s-4hana/executing-the-shipping-process
- SAP Learning, "Simplifications to the Data Model for SAP S/4HANA Sales" — https://learning.sap.com/learning-journeys/exploring-functions-and-innovations-in-sap-s-4hana-sales/identifying-data-model-simplifications-in-sap-s-4hana_fd1c3867-7016-40f1-9e98-3d44a5e81f25
- SAP PRESS Blog, "How to Split Cost of Goods Sold (COGS) with SAP S/4HANA Finance" — https://blog.sap-press.com/how-to-split-cost-of-goods-sold-cogs-with-sap-s/4hana-finance
- IFRS Foundation, "IFRS 15 Revenue from Contracts with Customers" — https://www.ifrs.org/issued-standards/list-of-standards/ifrs-15-revenue-from-contracts-with-customers.html
- SAP Community, "CO Account Assignment and Attribution with S/4HANA" — https://community.sap.com/t5/enterprise-resource-planning-blog-posts-by-sap/co-account-assignment-and-attribution-with-s-4hana/ba-p/13575394
'SAP CO > CATEGORY 2: 모듈 통합 (Integration)' 카테고리의 다른 글
| 입고와 송장 사이, GR/IR 계정은 무엇인가 (0) | 2026.10.26 |
|---|---|
| SAP S/4HANA 정산(Settlement)에 관하여 [Settlement Profile과 Allocation Structure] (0) | 2026.05.07 |
| OBYC 설정의 이해와 원가 흐름 (0) | 2026.01.07 |
| SAP MM 구매 프로세스(P2P)의 기초 (0) | 2025.12.26 |
| 외주 임가공 프로세스: 생산 오더 vs. 구매 오더, 어떤 것을 선택해야 할까? (0) | 2025.12.18 |